Los Plazos Fijos Caen en Ecuador: ¿Dónde Conviene Invertir Ahora? 📉💰
Si vives en Ecuador y has intentado renovar o abrir un póliza a plazo fijo últimamente, seguro te diste cuenta de algo preocupante: las tasas de interés están por los suelos.
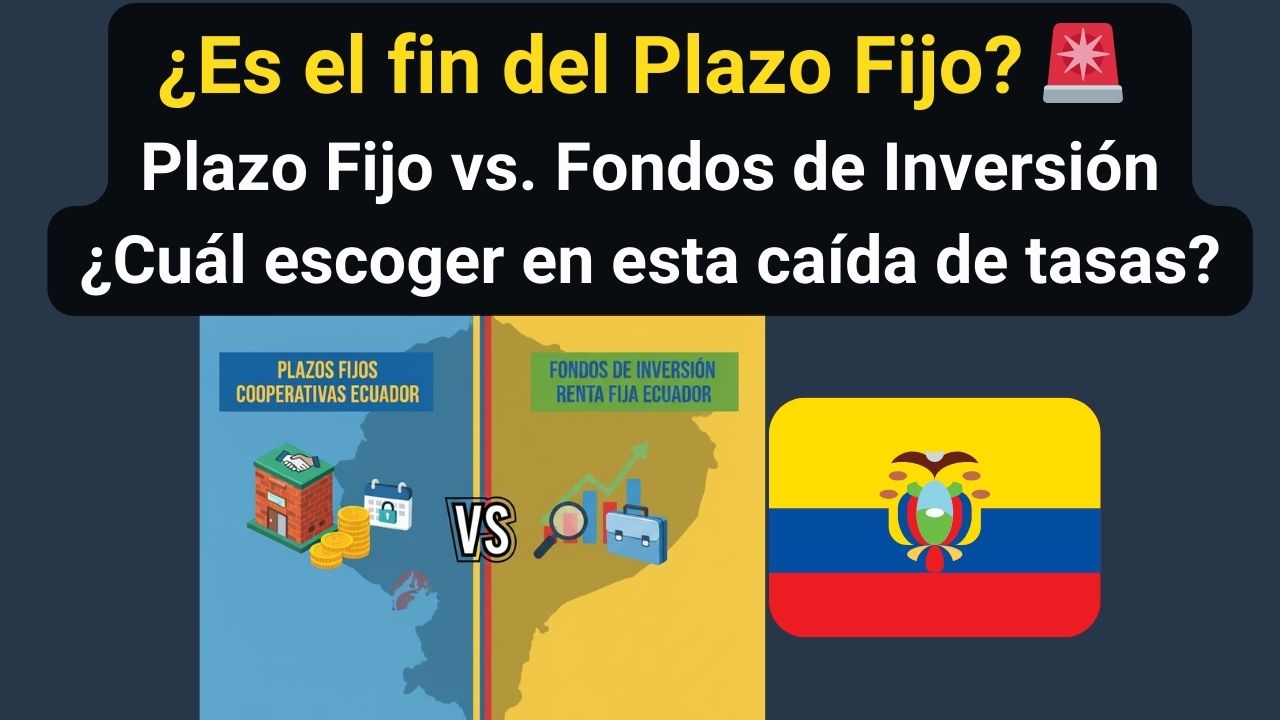
Durante años, las pólizas en bancos y cooperativas fueron la opción favorita para hacer crecer los ahorros. Sin embargo, los datos actuales muestran que el rendimiento promedio de las tasas pasivas en el país bordea penas el 4,99% anual, niveles que no veíamos desde el periodo 2017-2018.
Hoy en día, colocar dinero en cooperativas de alta solvencia o en la banca tradicional apenas alcanza para proteger el capital frente a la inflación 🧗♂️. Aunque aún existen cooperativas pequeñas (segmento 2 o 3) que ofrecen tasas superiores al 6%, el riesgo asociado para montos considerables (como $20.000 o $30.000) no siempre justifica el retorno.
Entonces, ¿qué alternativas reales existen en el mercado ecuatoriano para rentabilizar el dinero de forma segura?
El Auge de los Fondos de Inversión 🚀
Mientras las pólizas tradicionales caen, los fondos de inversión Administrados están viviendo un crecimiento histórico en Ecuador, gestionando ya más de $3.100 millones de dólares 📊. Medios de comunicación nacionales como Primicias y Ecuavisa han destacado cómo este instrumento gana terreno entre los ahorristas que buscan mejores alternativas.
A diferencia de depositar el dinero en una sola institución, un fondo de inversión reúne el capital de múltiples inversionistas para colocarlo en un portafolio diversificado de renta fija en la Bolsa de Valores de Ecuador 📈.
¿Por qué rinden más que un banco o cooperativa?
Los fondos invierten directamente en instrumentos del sector real y financiero como:
- Obligaciones corporativas de empresas reconocidas (con rendimientos del 8% al 13%).
- Papeles comerciales a corto plazo (6% al 10%).
- Bonos del Estado y títulos de la banca privada.
Al comprar estos activos a gran escala, los fondos logran capturar rendimientos más altos y trasladárselos al inversionista final 🤝.
La Ventaja Clave: El Interés Compuesto Diario 🔄
Existe una diferencia técnica crucial entre una póliza tradicional y un fondo de inversión: la forma en que se calculan los intereses.
En los fondos de inversión, el interés se liquida y se acredita diariamente sobre el saldo acumulado (interés compuesto puro). Esto genera una diferencia real en el bolsillo a lo largo del tiempo.
Ejemplo Comparativo ($20.000 a 1 año al 7% anual):
- En un Banco o Cooperativa: Generas el interés pactado al final del plazo, obteniendo aproximadamente $21.400.
- En un Fondo de Inversión: Al capitalizar intereses todos los días, el valor final ronda los $21.450.
(A misma tasa nominal, el fondo genera más ganancia gracias a la capitalización diaria).
Mención Especial: Plusfondos Fiduciaria 🏦
Dentro del mercado nacional existen diversas administradoras de fondos. Una de las opciones destacadas para quienes buscan alternativas ajustadas a plazos de un año en adelante es Plusfondos Fiduciaria.
A través de alternativas como su fondo Plus 360 (con permanencia mínima de un año), ofrecen rendimientos históricos que han oscilado entre el 7% y el 8,10% anual 📈. Su portafolio distribuye el capital en empresas e instituciones de alta solidez en Ecuador (como Corporación El Rosado, Banco Guayaquil, Pronaca, entre otras), lo que permite obtener una calificación de riesgo destacada y una amplia diversificación.
Diversificación y Accesibilidad 💡
Dos aspectos clave hacen atractiva esta alternativa en el contexto actual:
- Aportes Progresivos: A diferencia de los plazos fijos que exigen montos elevados para acceder a mejores tasas, en los fondos se puede comenzar a estructurar un plan de ahorro e inversión desde montos accesibles (incluso desde $20 o $200 mensuales) 💵.
- Mitigación de Riesgo: En lugar de poner todo el dinero en una sola cooperativa, el capital se reparte automáticamente entre decenas de instituciones y empresas privadas del país 🛡️.
Conclusión y Recomendación ⚖️
El panorama financiero en Ecuador exige revisar dónde guardamos el capital. No se trata de eliminar por completo los plazos fijos si te brindan tranquilidad, sino de diversificar. Evaluar instrumentos como los fondos de inversión permite proteger el poder adquisitivo del dinero y aprovechar el potencial del mercado de valores ecuatoriano.
Descargo de responsabilidad: La información presentada en este artículo es de carácter meramente educativo e informativo y no constituye una recomendación formal de inversión. Cada persona debe analizar su perfil de riesgo y capacidad financiera antes de tomar decisiones con su dinero.